Domain berichtsjahr.de kaufen?
Wir ziehen mit dem Projekt
berichtsjahr.de um.
Sind Sie am Kauf der Domain
berichtsjahr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berichtsjahr.de kaufen?
Was sind die wichtigsten Kennzahlen einer Bilanz?
Was sind die wichtigsten Kennzahlen einer Bilanz? **
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Ähnliche Suchbegriffe für Effektive-Schulsteuerung-Bilanz-einer
Top-Angebote
Produkte zum Begriff Effektive-Schulsteuerung-Bilanz-einer:
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chirac l'Africain - Analyse und Bilanz einer ambivalenten Außenpolitik zwischen nationaler Prägung und individuellem Rollenverständnis, TaschenbuchChirac L'africain - Analyse Und Bilanz Einer Ambivalenten Außenpolitik Zwischen Nationaler Prägung Und Individuellem Rollenverständnis, Taschenbuch Von Christina Höschele, Grin, 978-3-640-55271-9, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie kann man den Umsatz aus einer Bilanz schätzen?
Um den Umsatz aus einer Bilanz zu schätzen, kann man verschiedene Ansätze verwenden. Ein möglicher Ansatz ist die Verwendung des Umsatzmultiplikators, bei dem der Umsatz mit einem bestimmten Faktor multipliziert wird, der auf vergleichbaren Unternehmen oder Branchendurchschnittswerten basiert. Eine andere Möglichkeit ist die Analyse der Umsatzentwicklung in den Vorjahren und die Berücksichtigung von externen Faktoren wie Markttrends oder Wettbewerb. Es ist jedoch wichtig zu beachten, dass die Schätzung des Umsatzes aus einer Bilanz nur eine grobe Annäherung sein kann und weitere Informationen und Analysen erforderlich sind, um eine genauere Prognose zu erstellen. **
-
Was gehört zu einer Bilanz?
Zu einer Bilanz gehören alle Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu zählen beispielsweise Bargeld, Forderungen, Vorräte, Immobilien, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Auch das Eigenkapital, bestehend aus dem Grundkapital und den Gewinnrücklagen, ist ein wichtiger Bestandteil der Bilanz. Zudem werden in der Bilanz auch die Gewinne oder Verluste des Unternehmens ausgewiesen. Insgesamt gibt die Bilanz einen Überblick über die finanzielle Situation und die Vermögens- sowie Schuldenstruktur eines Unternehmens. **
-
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **

Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Wo steht der Verlust in der Bilanz?
Der Verlust in der Bilanz steht auf der Passivseite, genauer gesagt im Eigenkapital. Dort wird der Verlust als negativer Betrag unter dem Eigenkapital ausgewiesen. Er mindert somit das Eigenkapital und kann dazu führen, dass das Unternehmen eine negative Eigenkapitalquote aufweist. Ein hoher Verlust in der Bilanz kann auf finanzielle Probleme oder schlechte Geschäftsentwicklungen hinweisen und sollte daher genau analysiert werden. Unternehmen müssen Verluste in der Bilanz transparent ausweisen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
Top-Angebote
Produkte zum Begriff Effektive-Schulsteuerung-Bilanz-einer:
-
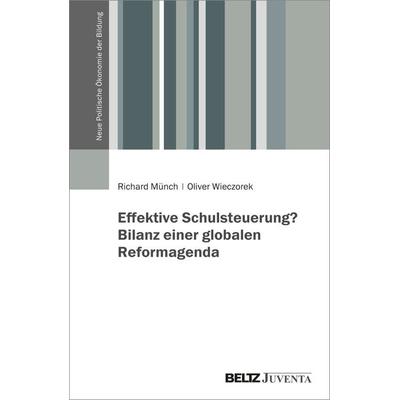
Effektive Schulsteuerung? Bilanz einer globalen Reformagenda, Fachbücher von Richard Münch, Oliver WieczorekSchulreformen stehen seit drei Jahrzehnten weltweit auf der Tagesordnung. Diese Reformen haben einen gemeinsamen Kern, der den Schwerpunkt auf Schulautonomie, freie Schulwahl, Wettbewerb zwischen Schulen, zielführendes Schulmanagement, hohe Lehrerqualität und testbasierte Rechenschaftspflicht von Schulen legt. Richard Münch und Oliver Wieczorek haben anhand der Forschungsliteratur und eigener statistischer Analysen auf Grundlage von PISA-Daten der OECD detailliert untersucht, inwieweit diese Reformen in vier exemplarischen Ländern, die ihrem je eigenen Entwicklungspfad folgen, zur Verbesserung der Bildungsleistungen und zur Verringerung ihrer Determination durch den sozioökonomischen Hintergrund der Schülerinnen und Schüler geführt haben: im Vereinigten Königreich, in Deutschland, Schweden und Finnland. Anders als von der globalen Reformagenda postuliert, haben sich die Steuerungsinstrumente in allen vier untersuchten Ländern als unwirksam erwiesen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Effektive Schulsteuerung? Bilanz einer globalen Reformagenda, Taschenbuch von Richard Münch,Oliver Wieczorek, Juventa Verlag ein Imprint der BeltzEffektive Schulsteuerung? Bilanz Einer Globalen Reformagenda, Taschenbuch Von Richard Münch,oliver Wieczorek, Juventa Verlag Ein Imprint Der Beltz Verlagsgruppe Gmbh & Co. Kg, 978-3-7799-7910-4, Seitenanzahl: 29938,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Kennzahlen einer Bilanz?
Was sind die wichtigsten Kennzahlen einer Bilanz? **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie kann man den Umsatz aus einer Bilanz schätzen?
Um den Umsatz aus einer Bilanz zu schätzen, kann man verschiedene Ansätze verwenden. Ein möglicher Ansatz ist die Verwendung des Umsatzmultiplikators, bei dem der Umsatz mit einem bestimmten Faktor multipliziert wird, der auf vergleichbaren Unternehmen oder Branchendurchschnittswerten basiert. Eine andere Möglichkeit ist die Analyse der Umsatzentwicklung in den Vorjahren und die Berücksichtigung von externen Faktoren wie Markttrends oder Wettbewerb. Es ist jedoch wichtig zu beachten, dass die Schätzung des Umsatzes aus einer Bilanz nur eine grobe Annäherung sein kann und weitere Informationen und Analysen erforderlich sind, um eine genauere Prognose zu erstellen. **
-
Was gehört zu einer Bilanz?
Zu einer Bilanz gehören alle Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu zählen beispielsweise Bargeld, Forderungen, Vorräte, Immobilien, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Auch das Eigenkapital, bestehend aus dem Grundkapital und den Gewinnrücklagen, ist ein wichtiger Bestandteil der Bilanz. Zudem werden in der Bilanz auch die Gewinne oder Verluste des Unternehmens ausgewiesen. Insgesamt gibt die Bilanz einen Überblick über die finanzielle Situation und die Vermögens- sowie Schuldenstruktur eines Unternehmens. **
Ähnliche Suchbegriffe für Effektive-Schulsteuerung-Bilanz-einer
-
Chirac l'Africain - Analyse und Bilanz einer ambivalenten Außenpolitik zwischen nationaler Prägung und individuellem Rollenverständnis, TaschenbuchChirac L'africain - Analyse Und Bilanz Einer Ambivalenten Außenpolitik Zwischen Nationaler Prägung Und Individuellem Rollenverständnis, Taschenbuch Von Christina Höschele, Grin, 978-3-640-55271-9, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wo steht der Verlust in der Bilanz?
Der Verlust in der Bilanz steht auf der Passivseite, genauer gesagt im Eigenkapital. Dort wird der Verlust als negativer Betrag unter dem Eigenkapital ausgewiesen. Er mindert somit das Eigenkapital und kann dazu führen, dass das Unternehmen eine negative Eigenkapitalquote aufweist. Ein hoher Verlust in der Bilanz kann auf finanzielle Probleme oder schlechte Geschäftsentwicklungen hinweisen und sollte daher genau analysiert werden. Unternehmen müssen Verluste in der Bilanz transparent ausweisen, um Investoren und Gläubiger über die finanzielle Situation des Unternehmens zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.